Pagar o mínimo da fatura: o que acontece com a dívida mês a mês
Pagar o mínimo da fatura pode parecer solução fácil, mas entenda como isso impacta suas dívidas e juros no cartão de crédito.
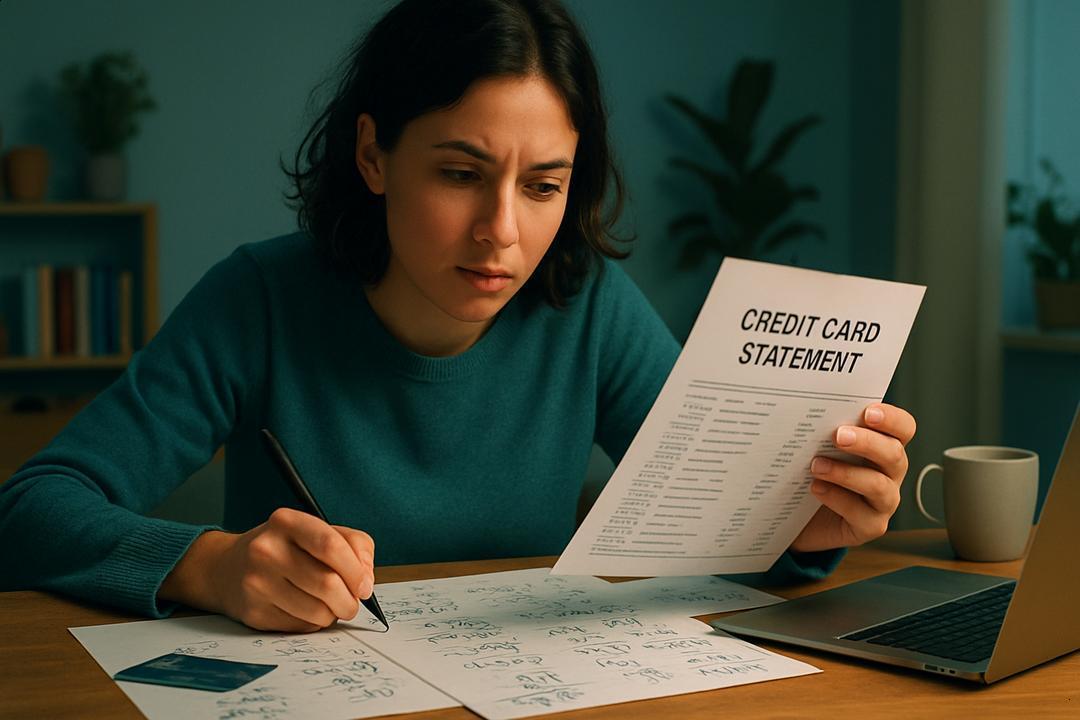
Sabe aquela sensação de alívio ao ver que existe a opção de pagar o mínimo da fatura do cartão de crédito? Para muita gente, isso soa como uma saída temporária em mês apertado. Quem nunca ficou tentado diante dessa alternativa, achando que assim dá pra respirar melhor até o mês seguinte?
Segundo pesquisas do Banco Central, o uso do pagamento mínimo da fatura é uma das práticas que mais preocupa especialistas em finanças no Brasil. O problema é que muita gente não entende o que de fato significa optar pelo pagar o mínimo da fatura e como isso afeta a vida financeira a longo prazo.
Muitos conteúdos por aí resumem o tema com cálculos complicados ou apenas dizem para evitar essa prática. Acabam ignorando as reais dúvidas de quem recorre a essa opção por necessidade e não explicam as consequências de forma clara.
Neste artigo, você vai entender o que realmente acontece mês a mês quando paga só o mínimo, como os juros crescem, quais são os riscos escondidos e, principalmente, alternativas práticas para organizar melhor seu orçamento e sair desse ciclo. Tudo explicado de forma simples, sem julgamentos e com dicas que cabem na sua rotina.
O que significa pagar o mínimo da fatura
Pagar o mínimo da fatura é uma escolha que muita gente faz quando o orçamento aperta. Mas você sabe o que isso realmente significa na prática?
Como funciona o cálculo do valor mínimo
O valor mínimo da fatura é uma quantia fixa ou percentual do total da sua conta do cartão. Pagando só esse mínimo, você evita ser considerado inadimplente, mas o restante da dívida é jogado para o mês seguinte e começam a correr juros.
Na maioria dos cartões, o banco ou administradora mostra esse valor mínimo calculando um percentual do que você deve. Ou seja, paga-se uma fatia pequena e o resto vira dívida adicional, chamada de crédito rotativo. O valor exato pode variar, mas sempre é menor que o total devido.
Por exemplo, se sua fatura veio 800 reais e o valor mínimo é 80 reais, você poderia pagar só esses 80. Porém, os 720 reais que sobraram serão cobrados no mês seguinte, com juros que costumam ser altos.
Uma dica é tentar pagar sempre mais que o mínimo. Assim, você paga menos juros no próximo mês e evita o acúmulo de dívidas.
Por que essa opção existe no cartão
A opção de pagar o mínimo existe para ajudar quem está com pouco dinheiro e não consegue quitar toda a fatura. Ela serve para que o consumidor tenha uma saída e não fique inadimplente de imediato.
Esse recurso parece uma solução temporária, mas foi pensado para dar flexibilidade em momentos de aperto. No entanto, é preciso ter cuidado: ao pagar só o mínimo, o restante da dívida cresce com os juros do cartão, que costumam estar entre os mais altos do mercado.
Se for necessário usar essa opção, já tente se planejar para pagar o valor total no mês seguinte. Assim, você evita que a dívida aumente mês após mês e mantém seu nome limpo no mercado. Planejar o orçamento antes do vencimento da fatura pode ajudar a evitar esse ciclo.
O que acontece com a dívida mês a mês
Muita gente tenta ganhar mais tempo pagando só uma parte da fatura. Mas o que acontece com a dívida do cartão de crédito mês a mês? Entenda agora como ela pode crescer rapidamente se não for controlada.
Ciclo dos juros no crédito rotativo
Quando você paga só o mínimo, o restante da dívida entra no crédito rotativo. Isso quer dizer que os juros começam a ser cobrados sobre tudo que ficou pendente. Esses juros estão entre os mais altos do mercado financeiro.
Mês a mês, a parte não paga da fatura vira uma bola de neve. Você paga juros sobre os valores que já devia e também sobre os juros que se acumulam. Assim, a dívida cresce rápido e pode ficar difícil de quitar depois de poucos meses.
Se puder, pague sempre mais que o valor mínimo. Isso diminui a incidência de juros e te ajuda a sair desse ciclo.
Exemplo prático de evolução da dívida
Imagine uma fatura de 1.000 reais. Você paga só 100. Os outros 900 reais vão para o próximo mês, já com juros em cima. No mês seguinte, além desses 900 mais os juros, ainda tem os gastos novos do cartão. Com isso, sua próxima fatura já começa muito maior.
Pessoas que só pagam o mínimo muitas vezes se assustam com o tamanho da dívida depois de alguns meses. O aumento costuma ser bem rápido, porque o pagamento mínimo não zera a fatura.
Se você já entrou nesse ciclo, vale ligar para o banco e tentar negociar um parcelamento. Assim, os juros podem ser menores e você tem um plano claro para quitar a dívida.
As armadilhas do pagamento mínimo
Pagar só o mínimo da fatura pode parecer uma saída fácil, mas há riscos escondidos. Entenda por que essa estratégia pode atrapalhar sua vida financeira mais do que ajudar.
Por que as dívidas podem sair do controle
O pagamento mínimo faz a dívida crescer por causa dos juros altos. Cada mês que você deixa parte da fatura para depois, os juros aumentam o valor total que você deve. Assim, a dívida pode sair do controle rápido, mesmo parecendo pequena no começo.
Com o tempo, pode ficar muito difícil quitar tudo. Muitas pessoas acabam pagando só juros, sem conseguir diminuir o valor principal.
Uma dica: sempre que possível, tente pagar um valor maior do que o mínimo. Isso ajuda a reduzir o impacto dos juros e impede que a dívida vire uma bola de neve.
Como o pagamento mínimo afeta seu score de crédito
Seu score de crédito é uma pontuação que mostra seu histórico de pagamentos para bancos e empresas. Pagar só o mínimo muitas vezes dá sinal de que você está tendo dificuldades para quitar dívidas.
Isso pode fazer o banco entender que você corre mais risco de não pagar no futuro. Assim, seu score pode cair, tornando mais difícil conseguir empréstimos ou crédito novo.
Se perceber que está usando muito o pagamento mínimo, vale analisar as finanças e tentar renegociar dívidas. Um bom histórico de pagamento ajuda a manter o score alto e aumenta suas chances de conseguir crédito com melhores condições no futuro.
Alternativas para sair do ciclo do mínimo
Sair do ciclo de pagar só o mínimo pode parecer difícil, mas existem caminhos mais simples do que parecem. É possível assumir o controle da situação com algumas atitudes práticas.
Negociação e parcelamento da fatura
Negociar a fatura com o banco é uma das melhores opções para quem está apertado. Quase todos os cartões oferecem a chance de parcelar a dívida em parcelas fixas, normalmente com juros menores do que os do crédito rotativo.
Ao negociar, explique sua situação. Os bancos sabem que é melhor receber aos poucos do que correr risco de não receber. A negociação pode dar mais tranquilidade para organizar o restante das contas.
Se precisar, peça simulação de parcelamentos diferentes, até encontrar uma parcela que cabe no seu bolso. Assim, você não fica preso no ciclo do pagamento mínimo.
Dicas práticas para organizar o orçamento
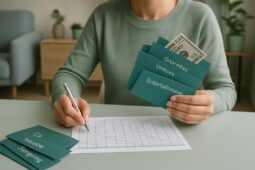
Coloque no papel todo o dinheiro que entra e sai da sua casa. Veja o que pode cortar ou reduzir, mesmo que por pouco tempo. Às vezes, trocar uma compra por semana já faz diferença no fim do mês.
Evite usar o cartão para gastos que podem esperar. Priorize as contas principais, como aluguel, luz, água e alimentação. O controle do orçamento é o primeiro passo para não depender mais do pagamento mínimo.
Lembre-se: pequenas mudanças nos hábitos ajudam a sair do sufoco. Se der, faça uma reserva de emergência para evitar imprevistos no futuro.