Renda variável: como organizar as finanças quando o salário muda todo mês
Como organizar finanças com renda variável? Dicas simples para quem recebe valores diferentes todo mês, sem perder o controle.
Sabe aquela sensação de nunca saber quanto realmente vai entrar no próximo mês? Quem recebe salário variável conhece de perto esse desafio. Se cada mês parece um quebra-cabeça ou uma nova rodada de surpresas na hora de pagar as contas, saiba que você não está sozinho.
No Brasil, a como organizar finanças com renda variável já virou tema constante em rodas de conversa e pesquisas. Muitos profissionais autônomos, freelancers ou comissionados enfrentam esse cenário, e aprender a lidar com rendas que mudam mês a mês é uma das grandes preocupações de quem quer manter as contas em ordem.
Mesmo assim, grande parte das dicas tradicionais não funciona para quem não sabe exatamente quanto vai ganhar. Métodos que dependem de valores fixos acabam frustrando mais do que ajudam. Isso faz muita gente desistir de tentar organizar as finanças, achando que não existe solução.
Mas dá, sim, para assumir o controle, mesmo que seus rendimentos oscilem. Este guia traz orientações práticas, pensadas para a vida real de quem lida com a renda variável. Você vai ver como montar um orçamento flexível, criar uma reserva de emergência e evitar dívidas, mesmo sem salário fixo todo mês.
Por que é difícil organizar as finanças com renda variável?
Quando o salário muda todo mês, organizar o dinheiro pode parecer uma missão impossível. Quem vive de renda variável sente na pele esse desafio, que afeta tanto o bolso quanto a cabeça.
Principais desafios da renda variável no orçamento
O maior problema é não saber quanto vai entrar no mês seguinte. Isso dificulta prever se o dinheiro será suficiente para pagar todas as contas.
Muitas pessoas acabam atrasando pagamentos porque esperam por uma renda que ainda não chegou. Outras cortam gastos de última hora para não ficar no vermelho. Essa incerteza também obriga a abrir mão de planos ou compras que poderiam ser feitas se o salário fosse mais estável.
Uma dica prática é separar os gastos fixos dos variáveis e sempre calcular as despesas com base no valor mais baixo que você já ganhou. Assim, se vier um mês melhor, o extra pode ser poupado. Isso ajuda a evitar surpresas desagradáveis.
Impactos emocionais da instabilidade nos ganhos
Lidar com renda variável não mexe só com as finanças, mas também com o emocional. A ansiedade costuma aparecer quando não há segurança sobre como pagar tudo.
Muitos brasileiros dizem sentir medo de não conseguir cumprir com compromissos e até de faltar dinheiro para compras básicas. O estresse pode aumentar ainda mais se houver dependentes na família.
Para amenizar, vale criar uma rotina de controle financeiro bem simples, como anotar tudo o que entra e sai. Saber onde está cada real traz uma sensação maior de controle, mesmo quando o salário muda sempre.
Como criar um orçamento flexível para quem tem renda variável
É possível criar um orçamento mesmo com renda que muda todo mês. A chave está em adaptar seus gastos conforme o dinheiro que entra. Assim, você ganha mais segurança para lidar com altos e baixos.
Ferramentas práticas para controlar receitas e despesas
A resposta direta é: Você pode usar um caderno, planilha simples ou aplicativos de celular para anotar tudo o que ganha e tudo o que gasta.
Dá pra começar com papel e caneta, marcando cada entrada, mesmo que pequena. Qualquer sistema é melhor do que tentar lembrar de cabeça. O importante é registrar os valores assim que recebe ou paga alguma coisa.
Um exemplo: no início do mês, anote tudo que entrou. Depois, toda vez que gastar, anote também. Isso ajuda a enxergar para onde o dinheiro está indo e faz a diferença no controle.
Como definir gastos essenciais e supérfluos no mês a mês
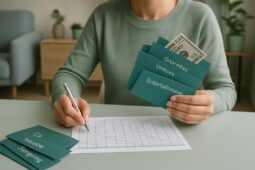
Para quem não sabe quanto vai ganhar, o principal é separar primeiro o que é indispensável, como aluguel, luz e comida. O resto vem depois.
Faça duas listas: uma só com os gastos que você não pode deixar de pagar e outra com aqueles que pode cortar se o dinheiro estiver curto. Assim, mesmo que receba menos, já sabe onde pode economizar.
Um truque que funciona é projetar o orçamento do mês usando o valor mais baixo que você costuma receber, não a média. Quando o valor for maior, reserve o extra para futuros meses fracos ou para a reserva de emergência.
Estratégias para construir uma reserva de emergência quando a renda oscila
Em quem depende da renda variável, saber que existe uma reserva de emergência faz toda a diferença. Mesmo com entradas de dinheiro irregulares, dá para juntar e ficar mais tranquilo nos meses difíceis.
Como calcular o valor ideal da reserva
O valor ideal da reserva é aquele que cobre seus gastos básicos por vários meses. Quem tem renda instável costuma mirar em pelo menos seis meses de despesas essenciais.
Basta somar o que você gasta com aluguel, contas e comida para um mês e multiplicar por seis. Se não for possível juntar tanto, o importante é começar com o que der e ir aumentando aos poucos.
Um exemplo: se suas principais despesas ficam em dois mil reais, tente chegar a doze mil na reserva. Mas se só puder guardar 50 reais por mês, siga assim, porque qualquer valor já ajuda muito em emergências.
Dicas para poupar mesmo em meses de baixa renda
Mesmo nos meses mais apertados, tente guardar pelo menos um pouco, nem que seja uma quantia simbólica. O segredo é criar o hábito e não desistir.
Quando o mês for melhor, aumente o valor separado para a reserva. Pode usar um cofrinho em casa ou separar o dinheiro assim que receber, antes de começar a gastar. Assim, você se protege sem precisar de grandes sacrifícios no dia a dia.
Dicas para manter os compromissos em dia e evitar dívidas
Evitar dívidas e deixar as contas em dia pode parecer difícil quando o dinheiro entra de forma irregular. Mas com organização e algumas escolhas, é possível diminuir o risco de se enrolar nos compromissos.
Como priorizar pagamentos essenciais
O caminho mais seguro é sempre pagar primeiro as contas básicas, como aluguel, energia e alimentação. Depois delas, pense nas outras despesas, como lazer ou compras parceladas.
Se não tiver dinheiro para tudo, corte os gastos menos importantes primeiro. Muitas pessoas também colocam as datas de vencimento das contas em um calendário. Assim, fica mais difícil esquecer e cair em juros desnecessários.
Uma sugestão prática: sempre que receber um valor maior, já separe o dinheiro das contas essenciais. Isso ajuda a evitar o susto dos boletos acumulados depois.
O que fazer quando faltar dinheiro para contas fixas
Se não conseguir pagar uma conta fixa no mês, o melhor é conversar com o fornecedor ou serviço antes do vencimento. Pergunte sobre formas de parcelamento ou novos prazos.
Evite atrasar sem avisar. Muitas empresas aceitam negociar e assim você foge de multas altas ou corte do serviço.
Caso a situação aperte de verdade, busque apoio em programas sociais ou ajudas temporárias, se disponíveis na sua cidade. O mais importante é não desistir de tentar resolver, mesmo que demore um pouco para colocar tudo em ordem.