Fundo de emergência: como começar a montar uma reserva
Fundo de emergência: entenda por que ter, como calcular e formas simples de começar mesmo com renda apertada. Aprenda a se proteger.
Já sentiu aquele frio na barriga ao receber uma conta inesperada ou pensar no que faria se perdesse o emprego de repente?
Muita gente conhece bem esse sentimento, e é aqui que entra o fundo de emergência.
Ter um fundo de emergência virou uma das recomendações mais citadas nos últimos anos por especialistas em finanças pessoais.
Em tempos de incerteza econômica e altos índices de inadimplência no Brasil, manter uma reserva para imprevistos é uma forma de evitar dores de cabeça e proteger o seu orçamento familiar em situações que fogem do controle.
O problema é que muita orientação por aí se resume a receitas genéricas, como “junte três salários” ou “coloque tudo na poupança”.
Só que as necessidades mudam de pessoa para pessoa, e guardar qualquer dinheiro pode parecer impossível quando a renda já mal cobre o mês.
Neste artigo, você vai descobrir o que realmente é um fundo de emergência, como calcular um valor que faz sentido para a sua realidade, onde guardar seu dinheiro com segurança e, principalmente, como dar o primeiro passo mesmo com pouco sobrando.
Preparei dicas práticas, humanas e baseadas no que funciona. Bora montar sua reserva?
O que é fundo de emergência e por que ele importa
Ter um fundo de emergência é como ter um paraquedas financeiro. Ele existe para casos em que acontece algo fora do previsto, como uma doença, um acidente ou até a perda do emprego.
Assim, você consegue se manter até a situação normalizar, sem precisar recorrer a empréstimos ou cartões.
Quando um fundo de emergência pode ser útil
O fundo de emergência serve para situações inesperadas, como uma internação, conserto do carro, ou demissão repentina.
Ele funciona como uma reserva de segurança para quem depende do trabalho para pagar as contas todo mês.
Especialistas recomendam juntar entre 3 e 12 meses do valor das suas despesas essenciais. Por exemplo, se você gasta R$ 1.500 por mês com aluguel, contas e alimentação, um fundo de emergência de 3 meses seriam R$ 4.500.
Pessoas com trabalho informal ou renda variável podem precisar de uma reserva maior para garantir mais tranquilidade.
Um caso real: imagine que um eletrodoméstico quebra de repente. Se você tem um fundo, paga o conserto ou compra outro sem entrar em dívida.
Diferença entre poupança e fundo de emergência
Guardar dinheiro na poupança é bastante comum, mas nem sempre significa que você tem um fundo de emergência.
O fundo precisa ser separado só para emergências e fácil de sacar a qualquer momento. Ou seja, liquidez é fundamental.
Poupança pode ser usada para outros sonhos, como uma viagem ou trocar de celular. Já o fundo de emergência tem uma função clara: proteger contra imprevistos.
Assim, você não mistura os objetivos e nem corre o risco de gastar em coisas que não são urgentes.
Dica prática: separe uma conta ou aplicação só para emergências. Não misture com o dinheiro do uso diário ou outras metas.
Assim, você se protege de verdade quando algo inesperado acontecer.
Como calcular quanto você precisa para sua reserva
Calcular sua reserva não precisa ser complicado. O segredo é entender exatamente o que entra na conta e fazer um cálculo simples, pensando na sua realidade.
Quais despesas entram no cálculo do fundo de emergência
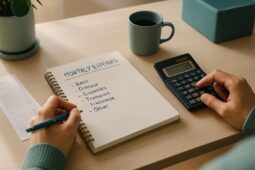
Você deve incluir só o que é essencial: aluguel ou prestação da casa, contas como luz, gás, água, alimentação do mês, transporte, escola dos filhos e despesas médicas.
Itens como passeios, assinaturas, roupas novas e viagens devem ficar de fora, pois não são obrigatórios para viver.
Muita gente se complica incluindo gastos que são opcionais.
Foque no básico, aquele valor que paga o mínimo para manter tudo funcionando.
Uma dica prática: faça uma lista dos gastos do último mês, marque só o que realmente não pode faltar e some o total.
Como adaptar o valor para diferentes tipos de família
O tempo de reserva pode mudar conforme o tipo de renda e quantas pessoas dependem de você.
Quem tem salário fixo costuma separar entre 3 e 6 meses das despesas essenciais. Já trabalhadores autônomos ou quem vive de renda variável deve considerar guardar de 6 até 12 meses para ter mais segurança.
Por exemplo: uma família que gasta R$ 3.000 por mês com o básico precisa de R$ 9.000 a R$ 18.000 guardados.
Quem é solteiro pode precisar de uma reserva menor. Autônomos, por dependerem de uma renda que varia, precisam de uma reserva maior.
Seja qual for seu caso, lembre-se: adaptação é tudo. Analise sua situação e ajuste o valor. Não existe número fixo que funcione para todo mundo.
Onde guardar seu fundo: segurança e acesso rápido
Agora que você já sabe quanto precisa, é importante escolher o melhor lugar para guardar esse dinheiro.
O segredo é unir segurança, rapidez e um mínimo de rendimento sem correr riscos.
Características das melhores opções para guardar a reserva
O ideal é aplicar o fundo de emergência em opções seguras e com liquidez alta, ou seja, que permitem o resgate imediato ou em poucos dias.
Produtos como poupança ou aplicações conservadoras em renda fixa são escolhas comuns para esse objetivo.
O dinheiro deve estar separado da conta do dia a dia, para não correr o risco de usar sem perceber.
Sempre prefira locais que não cobram taxas de resgate e permitem acesso fácil, mesmo nos finais de semana ou à noite. Se um imprevisto ocorrer, você precisa do dinheiro rápido.
Como evitar riscos e armadilhas comuns
Evite aplicar o fundo em investimentos arriscados, como ações, fundos imobiliários ou produtos com resgate mais demorado.
Esses tipos podem ter variação de valor ou demorar dias para liberar o dinheiro.
Um erro comum é deixar o fundo junto com investimentos de longo prazo. Numa emergência, você pode ser obrigado a sacar em um momento ruim e acabar perdendo dinheiro.
Mantenha sua reserva separada, em uma aplicação fácil de acompanhar e resgatar.
Dica prática: escolha sempre a opção mais simples e segura para não passar aperto quando precisar do seu fundo de emergência de verdade.
Como começar a montar seu fundo mesmo com renda apertada
Não é todo mundo que consegue guardar grandes quantias logo de cara. Mas começar pequeno já faz uma enorme diferença no futuro. Acredite: devagar também chega lá.
Dicas práticas para poupar pouco a pouco
Mesmo com a grana apertada, já dá para separar algum valor. O truque é identificar pequenas despesas do dia a dia que possam ser cortadas, como um lanche fora ou aquela assinatura que você quase não usa. Alguns especialistas dizem que muita gente começa guardando só R$10 ou R$20 por semana.
O importante é manter a regularidade. Juntar trocados faz diferença com o tempo. Conheço quem começou assim e hoje já tem uma reserva que traz tranquilidade para a família. Experimente anotar tudo o que gasta, por menor que seja, e veja onde pode economizar um pouco para guardar.
Automatizando a reserva sem sentir no bolso
Automatizar a poupança facilita muito. Configure uma transferência automática, mesmo que seja um valor pequeno, todo mês ou toda semana. Assim, o dinheiro sai antes de você sentir que ele estava ali.
Essa técnica é recomendada por vários especialistas porque evita o esquecimento e tira a tentação de gastar. Vale até usar aplicativos de banco digital ou serviços de cofrinho automático, se o banco oferecer, para garantir que a reserva cresça sem esforço.
Dica prática: trate essa transferência como uma conta obrigatória. No começo pode ser pouco, mas com o tempo você se acostuma e a reserva só aumenta, trazendo mais segurança para o seu dia a dia.