Como economizar dinheiro mesmo com um orçamento apertado
Como economizar dinheiro: veja estratégias realistas para poupar, cortar custos sem sofrimento e criar uma reserva, mesmo com pouco.
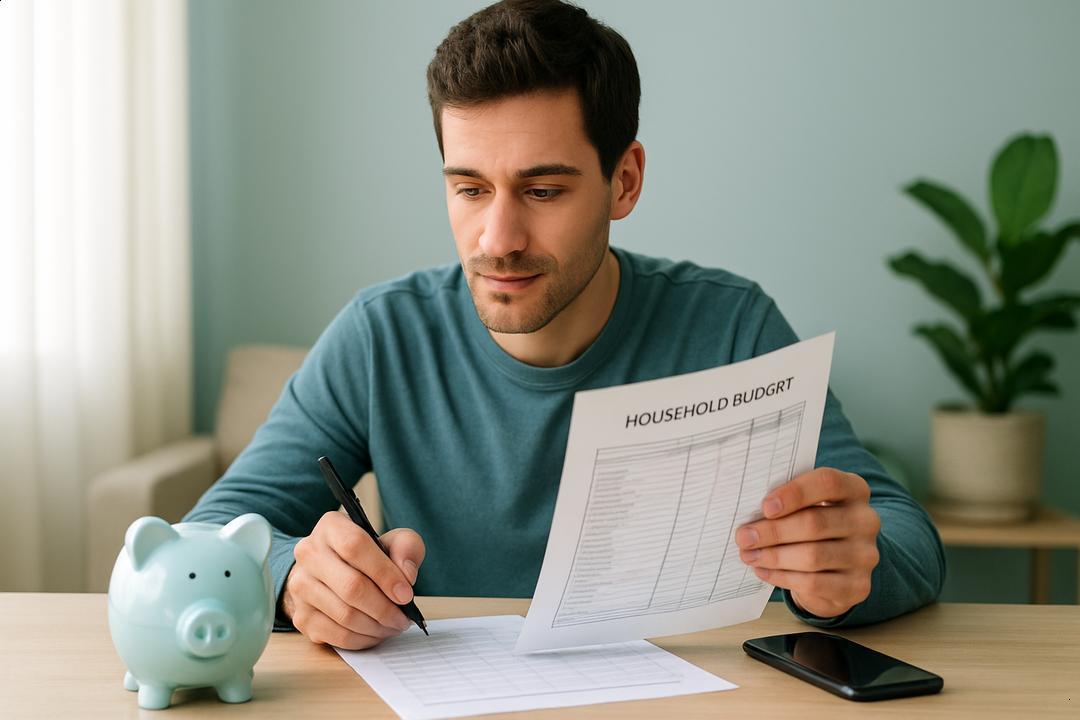
Você já se pegou pensando que economizar dinheiro parece impossível quando o orçamento está apertado?
A cada mês, a sensação é que o salário mal chega até o fim.
Quem nunca colocou no papel e percebeu que só de “gasto fixo” já quase não sobra nada? Se você se identificou, saiba que não está sozinho.
Para muitos brasileiros, como economizar dinheiro é uma dúvida que volta todo mês.
Pesquisas mostram que a maioria das famílias busca, antes de tudo, maneiras realistas de equilibrar contas e guardar um pouco, mesmo ganhando pouco.
Não existe fórmula mágica, o desafio é adaptar as dicas ao seu dia a dia.
Muitos conteúdos por aí prometem soluções rápidas, mas geralmente ignoram o principal: não dá para cortar tudo, viver só de restrição ou depender só de força de vontade para mudar velhos hábitos.
Isso só gera frustração e abandono do plano.
Neste artigo, você vai encontrar estratégias sinceras, dicas testadas e exemplos de gente comum que conseguiu sair do sufoco.
Aqui, o foco é te ajudar a dar o primeiro passo sem drama. Bora começar?
Como organizar seu orçamento de verdade
Organizar o orçamento não é só anotar números.
É entender de verdade para onde vai o seu dinheiro. Quem vive com pouco sente ainda mais a diferença quando tudo está claro. Esse é o começo para sair do aperto.
Diferencie gastos fixos, variáveis e dívidas
A primeira etapa é separar seus gastos em três categorias: fixos, variáveis e dívidas. Gastos fixos são aqueles que você paga todo mês, como aluguel, luz e água.
Variáveis são os que mudam, tipo alimentação, transporte ou lazer. Dívidas são pagamentos que já estão atrasados ou parcelados, como cartão de crédito ou empréstimos.
Uma pesquisa mostra que muitas pessoas não sabem ao certo em que categoria caem seus maiores gastos.
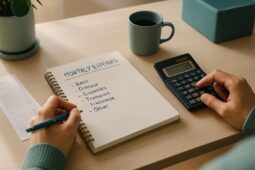
Por isso, usar uma planilha simples no papel ou no aplicativo do celular pode ajudar muito.
Liste cada despesa em um dos três grupos e veja onde está saindo mais dinheiro.
Exemplo prático: escreva tudo que pagou nos últimos 30 dias em três colunas.
Se não lembrar de tudo, confira o extrato do banco. Só de separar assim, muita gente já encontra gastos esquecidos ou contas que podem ser revistas.
Por onde começar quando falta dinheiro?
Comece pequeno. Se quase nada sobra, escolha pelo menos um gasto do mês para olhar com mais atenção.
Pode ser aquela assinatura que quase não usa ou uma compra por impulso que vira rotina.
Especialistas sugerem anotar cada centavo, mesmo os menores, por pelo menos uma semana. Assim, você enxerga para onde o dinheiro realmente vai.
Só depois que fizer isso é que fica possível decidir o que cortar ou priorizar.
Uma dica simples: assim que receber qualquer valor, separe uma quantia – mesmo que pequena – antes de pagar tudo.
Isso ajuda a criar o hábito de economizar, nem que seja aos poucos. Pequenos passos já fazem diferença para quem está começando.
Cortes inteligentes: onde enxugar sem sofrer
Enxugar gastos não precisa ser um sacrifício sem fim.
O segredo está em cortar o que não dói. Muitos vazamentos no orçamento passam despercebidos no dia a dia.
Dicas para eliminar gastos invisíveis
Gastos invisíveis são aqueles pequenos valores que somem do dinheiro e você mal percebe.
Taxas bancárias, assinaturas esquecidas e pedidos de entrega quase automáticos são exemplos clássicos.
Um bom jeito de encontrar esses vazamentos é revisar sua lista de assinaturas todo mês. Confira também o extrato do banco em busca de taxas e cobranças antigas.
Muitas famílias conseguem diminuir as despesas só escolhendo um dia da semana para olhar o extrato e cancelar o que não usam mais.
Uma dica prática é criar uma lista de tudo que se repete todo mês: aplicativos, pacotes, serviços.
Às vezes, só essa anotação já revela onde dá para poupar sem abrir mão do que é importante.
Como evitar compras por impulso
O impulso de comprar algo aparece de repente e pode causar um baita rombo no seu bolso.
Mais da metade das pessoas já se endividou por compra emocional ou para se sentir melhor, segundo pesquisas de universidades federais.
Na prática, especialistas sugerem esperar 24 horas, sempre que sentir vontade de comprar algo não essencial.
Assim, você ganha tempo para pensar se realmente precisa. Remover notificações de promoções e deixar o cartão fora de fácil acesso também ajudam.
Não precisa cortar tudo. Uma ideia é definir um limite mensal para gastos de lazer, assim você se diverte sem perder o controle.
E lembre: pequenas mudanças de hábito já fazem diferença no fim do mês.
Criando espaço para economizar mesmo com pouco
Regra 50-30-20: adaptando para sua realidade
A regra 50-30-20 sugere dividir seu dinheiro em três partes: metade para necessidades, 30% para desejos e 20% para guardar.
Para quem tem orçamento apertado, essa divisão precisa ser flexível.
Se mais de 50% já vai para contas essenciais, tudo bem. O importante é usar a regra como um mapa, não como uma regra fixa.
Muitas famílias brasileiras conseguem começar economizando 2%, 5% ou 10%, e aumentam isso aos poucos.
Por exemplo, uma pessoa com renda de R$ 2.000 pode começar guardando 40 reais por mês. Já faz diferença a longo prazo.
Anote cada gasto durante o mês e observe em qual categoria é possível cortar um pouco.
O principal não é o valor, mas sim criar o hábito constante de guardar um pouco sempre que entrar dinheiro.
A importância de pequenas economias automáticas
Guardar dinheiro automaticamente, mesmo que seja pouco, funciona para muita gente.
O ideal é programar uma transferência para sua poupança ou reserva assim que recebe o salário. Isso tira a tentação de gastar antes de separar essa parte.
Especialistas dizem que é melhor guardar 10 ou 20 reais todo mês do que tentar economizar muito de vez em quando e desistir.
Com o tempo, esses pequenos valores viram uma reserva importante para emergências ou sonhos futuros.
Se conseguir, trate sua economia como se fosse uma conta a pagar
Assim, ela nunca fica para depois. O segredo está na constância, não na quantia inicial.
Como transformar o hábito de economizar em rotina
Transformar a economia em rotina faz o dinheiro render mais com menos sofrimento.
O segredo está em acompanhar sempre e ligar o hábito a algo que te motive, não só à obrigação de guardar.
Como monitorar e ajustar o plano ao longo do tempo
O jeito mais eficiente é fazer uma revisão mensal dos seus gastos e da sua poupança.
Isso permite corrigir erros, ajustar metas e perceber se o que foi combinado está funcionando.
Pesquisas mostram que quem acompanha o progresso consegue economizar até o dobro de quem só faz contas de cabeça.
Usar um app, uma planilha simples ou até anotar no caderno já ajuda muito.
Se surgir um imprevisto, não desista. Ajuste o valor, reveja prioridades e siga em frente. O importante é manter o hábito, mesmo que seja com pequenos valores.
Fazendo da reserva um objetivo motivador
Uma das melhores dicas é dar nome à sua reserva. Pode ser “viagem dos sonhos”, “celular novo” ou “tranquilidade para emergências”.
Isso deixa o objetivo mais concreto e motiva continuar.
Um truque simples: coloque uma foto do seu objetivo na carteira ou na tela do celular.
Assim, você lembra todo dia por que vale a pena continuar guardando.
Pessoas que visualizam os sonhos e ligam a economia a um motivo pessoal tendem a manter o foco.
Cada pequeno avanço vira motivo de orgulho. E, com o tempo, guardar dinheiro deixa de ser obrigação e passa a ser parte da sua rotina.